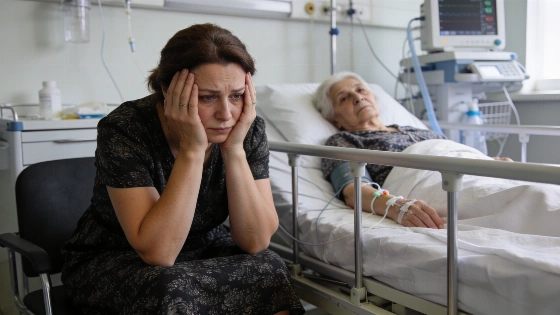
76-летняя москвичка оказалась в реанимации в Турции после разрыва аневризмы, ей провели срочную операцию. Семье выставили счет на 55 тысяч долларов, а базовая страховка расходы не покрыла: случай связали с хроническим заболеванием, которое не входит в стандартное покрытие.
Турэксперт Наталия Ансталь говорит, что большинство туристов по привычке оформляют минимальный полис и не вчитываются в детали. Лимит в 30-40 тысяч долларов или евро, который предлагают базовые программы, часто не спасает даже при одной серьезной госпитализации. Особенно в Турции: экстренная медицинская помощь там обходится в десятки тысяч. По данным международных страховых компаний, страховка на весь срок пребывания обязательна для въезда в Турцию, без нее могут не пустить. В большинстве стран Европы и в Турции минимальный лимит покрытия туристической страховки составляет не менее 30 000 евро. Однако при тяжелых случаях этой суммы может не хватить.
Кому стандартная страховка не поможет
Главная ловушка, хронические болезни. Если у туриста гипертония, проблемы с сердцем или другой диагноз, стандартная страховка не покроет инсульт, инфаркт или осложнения на фоне этих заболеваний. Итог человек может остаться без защиты в самый тяжелый момент. Эксперты страхового рынка подтверждают: исключения для уже существующих заболеваний входят в число самых частых причин отказа в выплате. Это характерно не только для российской практики.
Пожилым туристам страховые компании часто выставляют дополнительные условия или вовсе отказывают в расширенном покрытии. Однако возрастные путешественники чаще других попадают в больницу с дорогостоящими экстренными случаями. Наталия Ансталь советует при выборе полиса проверять не только сумму покрытия, но и список исключений для хронических диагнозов. По обзору CoverTrip, в него обычно входят гипертония, болезни сердца, диабет и другие хронические состояния, если не оформлено специальное расширение.
Что реально оплачивает базовый полис
Обычная страховка рассчитана на внезапные травмы, новые инфекции или отравления. Расходы на лечение перелома, вирусной инфекции или пищевого отравления обычно компенсируют. Но стандартный полис не поможет при плановом лечении, обострении хронической болезни или осложнениях на фоне прежнего диагноза. Blue Cross подтверждает: подобные ограничения есть почти во всех базовых туристических полисах.
Страховка также может не действовать, если турист находился под воздействием алкоголя или наркотиков. Компенсацию могут не выплатить и за травму за рулем арендованного транспорта без необходимых документов. Например, если человек арендовал байк без прав и попал в аварию, страховая компания может отказать в выплате.
Как выбрать полис и не попасть на деньги
Эксперты советуют выбирать страховку с лимитом не меньше 50-100 тысяч долларов или евро. Если планируете активный отдых или занятия спортом, добавьте соответствующую опцию. Пожилым людям и туристам с хроническими заболеваниями нужен полис с расширенным покрытием. В нем должна быть прямо указана оплата экстренной помощи при обострении хронических болезней. По данным VisaRadar, для Европы минимальный лимит составляет 30 000 евро, но часто требуется отдельное покрытие экстренной помощи и репатриации.
Перед покупкой внимательно изучите условия: какие случаи считаются страховыми, есть ли возрастные ограничения и какие документы нужны для подтверждения диагноза. Не ориентируйтесь только на цену: дешевый полис почти всегда означает минимум услуг и строгие исключения.
Даже опытные путешественники иногда сталкиваются с крупными расходами из-за формальных отказов страховых компаний. Как и при анализе зимних расходов на отдых в Турции, итоговая сумма может оказаться в разы выше ожидаемой, если заранее не учесть все тонкости.
Истории о внезапных госпитализациях и шестизначных счетах за лечение не редкость. Экономия на страховке может превратить отпуск в финансовую катастрофу. Если у вас хронические заболевания или вам больше 60 лет, стоит рассмотреть расширенный полис с понятными условиями. Иначе медицинская помощь за границей может остаться только на бумаге.